
Le plan d’épargne en actions (PEA) est un support très populaire puisqu’il permet de faire fructifier votre épargne en bourse sans payer d’impôt sur le revenu après 5 ans de détention. En revanche, les prélèvements sociaux (18,6% depuis 2026) et les frais de courtage viennent diminuer votre performance. Vous vous demandez sûrement combien il va vous rester dans 10, 20 ou 30 ans ?
Afin de vous aider à mieux vous projeter, j’ai créé un simulateur PEA gratuit qui calcule votre capital net après impôts et frais de courtage en 2026 🔥. J’ai pensé à tout puisqu’il intègre la fiscalité spécifique du PEA (avant et après 5 ans), le plafond de versements de 150 000 euros et les frais de courtage de 8 brokers. Il vous suffit de régler votre versement mensuel, la durée et le rendement espéré pour voir votre tirelire se remplir. C’est parti !
🐷 Simulateur PEA gratuit : votre capital net en quelques clics
Votre tirelire PEA
Faites-la grossir, puis découvrez ce qu'il vous en restera vraiment après impôts et frais de courtage
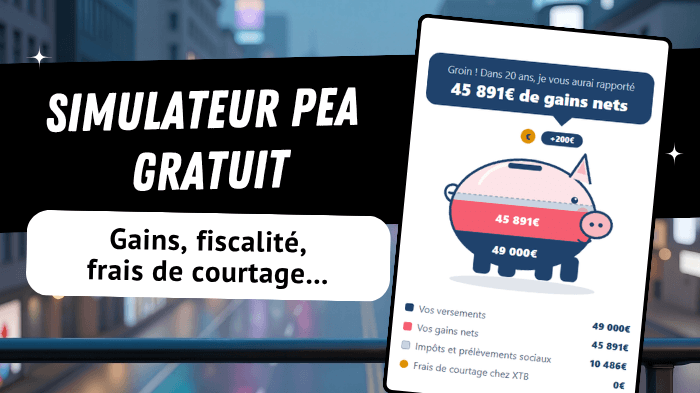
Groin ! Dans 20 ans, je vous aurai rapporté
45 891€ de gains nets
- Vos versements49 000€
- Vos gains nets45 891€
- Impôts et prélèvements sociaux10 486€
- Frais de courtage chez XTB0€
Réglages avancés : versement initial et nombre d'ordres
Chez quel broker ?
XTB est le broker le plus avantageux pour votre profil.
Dans 20 ans, votre tirelire contiendra
94 891€
net d'impôts et de frais de courtage
Voir le classement des 8 brokers pour votre profil
| Rang | Broker | Formule retenue | Frais de courtage | Capital net |
|---|---|---|---|---|
| 1 | XTB | Formule unique | 0€ | 94 891€ |
| 2 | Fortuneo | Starter | 3,50€ | 94 880€ |
| 3 | Bourse Direct | Formule unique | 240€ | 94 476€ |
| 4 | Trade Republic | Formule unique | 241€ | 94 475€ |
| 5 | Interactive Brokers | Dégressive | 241€ | 94 474€ |
| 6 | Saxo Banque | Classic | 242€ | 94 471€ |
| 7 | EasyBourse | EasyDécouverte | 244€ | 94 464€ |
| 8 | BoursoBank | Découverte | 245€ | 94 462€ |
Hypothèses de calcul
- Le rendement annuel est supposé constant et capitalisé chaque mois (taux mensuel équivalent). Les performances passées ne préjugent pas des performances futures.
- Le versement initial est investi en un seul ordre, puis chaque versement mensuel est réparti en ordres de même montant sur Euronext Paris.
- Les frais de courtage reprennent la grille tarifaire de chaque broker (formule la moins chère pour votre profil), plafonnés à 0,5% du montant de l'ordre comme l'impose la réglementation du PEA. Les droits de garde, frais de change, frais d'inactivité et la taxe sur les transactions financières ne sont pas inclus.
- Les versements sont plafonnés à 150 000€ : une fois ce seuil atteint, votre capital continue de fructifier sans nouveaux versements.
- Fiscalité 2026 : après 5 ans, seuls les prélèvements sociaux de 18,6% s'appliquent aux plus-values. Avant 5 ans, un retrait entraîne la clôture du plan et une flat tax de 31,4% (12,8% d'impôt sur le revenu + 18,6% de prélèvements sociaux).
* Cette simulation est mise à votre disposition à titre indicatif et ne doit pas être considérée comme un conseil en investissement au sens de l’article L 321-1 du Code Monétaire et Financier… Investir comporte des risques. Vous devez vous assurer que vous comprenez comment les instruments financiers fonctionnent et que vous pouvez vous permettre de prendre le risque de perdre votre argent.
🏵️ Comment utiliser mon simulateur PEA ?
- Mon simulateur vous permet d'ajuster le montant moyen de vos versements mensuels, la durée de votre placement et le rendement annuel moyen espéré 📌. Vous pouvez faire évoluer le montant de vos versements mensuels par paliers de 25€ à 100€ (jusqu'à 5 000€ par mois), la durée de votre placement jusqu'à 40 ans et le rendement par paliers de 0,5% jusqu'à 12% au maximum. La simulation est réglée par défaut sur 200€ par mois pendant 20 ans avec un rendement de 7% (un scénario réaliste).
- Vous pouvez ajouter un versement initial et indiquer le nombre moyen d'ordres que vous réalisez chaque mois 🔎 en cliquant sur le bloc "réglages avancés" du simulateur. Ce paramètre est important car le coût d'un ordre dépend de son montant. Par exemple, investir 1 000€ en un seul ordre vous coûte 1,90€ en commission chez Bourse Direct (vs 3,96€ en 4 ordres de 250€). Par défaut, mon simulateur retient un versement initial de 1 000€ et un seul ordre par mois (probablement le cas si vous programmez vos investissements sur un ETF).
- Mon simulateur intègre les grilles tarifaires de 8 brokers qui proposent un PEA en 2026 💰 (XTB, Trade Republic, Fortuneo, BoursoBank, Bourse Direct, Saxo Banque, EasyBourse et Interactive Brokers). J'ai même prévu l'affichage d'un message pour vous indiquer si un autre broker est moins cher que celui que vous avez sélectionné.
- Le résultat qui s'affiche correspond à votre capital net ✅ (après déduction des prélèvements sociaux et des frais de courtage). Par ailleurs, mon simulateur affiche une alerte lorsque la durée de votre placement est inférieure à 5 ans (un retrait entraîne la clôture du plan et une flat tax de 31,4%) et quand vos versements atteignent le plafond de 150 000 euros (votre capital reste investi mais vous ne pouvez plus alimenter votre PEA).

À ma connaissance, mon simulateur PEA est le seul à comparer les frais de courtage de 8 brokers. Par ailleurs, XTB révolutionne le marché depuis l’introduction de son PEA en avril 2025 et mérite sa place en tête de mon classement des meilleurs PEA. Grâce à son offre à 0€ de commission jusqu’à 100 000€ de volume par mois, j’ai pu me rendre compte que je garderais 429€ de plus en passant de BoursoBank à XTB si je réalisais un ordre de 200€ par mois sur mon PEA pendant 20 ans (avec 1 000€ au départ). Faites le test avec vos propres chiffres, vous risquez d’être surpris !
🎯 3 exemples de simulation PEA selon votre profil
- Simulation n°1 (profil débutant) 🌱 : vous effectuez un versement initial de 1 000€, puis vous investissez 100€ par mois pendant 20 ans avec un rendement moyen de 7% par an. Votre PEA vaut 49 113€ au bout de 20 ans chez XTB (dont 24 113€ de gains nets après 5 510€ de prélèvements sociaux). Le choix du broker représente jusqu'à 222€ d'écart sur le résultat final (48 891€ chez BoursoBank). Même avec 100€ par mois, vous constituez un capital intéressant.
- Simulation n°2 (profil régulier) 💡 : vous effectuez un versement initial de 5 000€, puis vous investissez 500€ par mois pendant 15 ans avec un rendement moyen de 7% par an. Votre PEA vaut 155 519€ chez XTB (dont 60 519€ de gains nets après 13 829€ de prélèvements sociaux). L'écart grimpe jusqu'à 560€ avec BoursoBank (154 959€) puisque les frais de courtage augmentent avec le montant de vos ordres. L'effet boule de neige des intérêts composés devient vraiment visible !
- Simulation n°3 (profil maximaliste) 🚀 : vous effectuez un versement initial de 50 000 euros, puis vous investissez 1 000€ par mois pendant 20 ans avec un rendement moyen de 7% par an. Vous atteignez le plafond de 150 000 euros de versements au bout de 8 ans et 4 mois mais votre capital continue de fructifier. Votre PEA vaut 425 489€ chez XTB (dont 275 489€ de gains nets après 62 950€ de prélèvements sociaux). Le choix du broker représente jusqu'à 1 389€ d'écart (424 100€ chez BoursoBank). Vous êtes à la tête de plus de 400 000€ !
J’aime beaucoup l’exemple n°1 car il montre qu’on peut presque doubler son capital en investissant seulement 100€ par mois sur un PEA pendant 20 ans, à condition d’obtenir un rendement de 7% par an (les performances passées ne préjugent pas des performances futures). Pas besoin d’être riche pour commencer à préparer sérieusement votre avenir (retraite, projet immobilier…).
| Versement mensuel | Capital net au bout de 10 ans | Capital net au bout de 20 ans | Capital net au bout de 30 ans |
|---|---|---|---|
| 100€ par mois | 💵 16 156€ | 💵 45 777€ | 💵 101 889€ |
| 200€ par mois | 💵 32 311€ | 💵 91 555€ | 💵 203 779€ |
| 500€ par mois | 💵 80 778€ | 💵 228 887€ | 💵 474 890€* |
Capital net après prélèvements sociaux de 18,6% et frais de courtage (0€ chez XTB), avec un rendement de 7% par an, sans versement initial et un ordre par mois. Calculs issus du simulateur PEA du Trader du Dimanche (septembre 2026). Plafond de 150 000 euros de versements atteint au bout de 25 ans : vos versements s’arrêtent mais votre capital continue de fructifier. Les performances passées ne préjugent pas des performances futures. Investir comporte des risques.
💰 Fiscalité du PEA en 2026 : mon simulateur a tout prévu
- Les gains de votre PEA sont exonérés d'impôt sur le revenu après 5 ans de détention 📌. En revanche, ils restent soumis aux prélèvements sociaux à hauteur de 18,6% en 2026. Avec un dépôt initial de 1 000€ et des versements de 200€ par mois pendant 20 ans à 7% de rendement moyen annuel, votre plus-value s'élève à 56 377€ et vous payez 10 486€ de prélèvements sociaux.
- Tout retrait avant 5 ans entraîne la clôture de votre PEA ⚠️ (sauf exceptions). Par défaut, vos gains sont imposés à la flat tax à hauteur de 31,4% (12,8% d'IR + 18,6% de prélèvements sociaux) à part si vous optez pour le barème progressif de l'impôt (0% à 45% d'IR + 18,6% de prélèvements sociaux). Mon simulateur applique donc 31,4% lorsque vous choisissez une durée inférieure à 5 ans.
- Les versements sur un PEA sont limités à 150 000€ 💰. En revanche, vous pouvez dépasser ce plafond avec vos plus-values et vos dividendes. Mon simulateur bloque donc les versements une fois que ce plafond est atteint mais continue de faire fructifier votre capital. Avec un dépôt initial de 50 000€ et des versements de 1 000€ par mois pendant 20 ans à 7% de rendement moyen annuel, vous atteignez le plafond de 150 000€ au bout de 8 ans et 4 mois mais vos placements continuent de générer des gains.
Même si les prélèvements sociaux sont passés de 17,2% à 18,6% en 2026, le PEA reste un support très attractif par rapport au compte-titres ordinaire sur le plan fiscal (18,6% vs 31,4%). Pour cette raison, ouvrez votre PEA le plus rapidement possible et déposez au moins 10€ pour prendre date car l’exonération d’IR ne s’applique qu’au bout de 5 ans après votre premier versement. Enfin, je vous invite à lire mon comparatif PEA vs assurance vie si vous hésitez toujours avec l’assurance vie.
📊 Frais de courtage : l’intérêt de bien choisir votre broker
- Les frais de courtage sur un PEA sont plafonnés à 0,5% par ordre en ligne depuis juillet 2020 📌 (1,2% par ordre si vous le faites par téléphone). Concrètement, un ordre de 200€ vous coûte 1€ au maximum, peu importe le courtier. Bonne nouvelle, le PEA d'XTB arrive en tête dans la plupart des simulations puisqu'il facture 0€ de commission sur les actions et les ETF jusqu'à 100 000€ de volume par mois (0,2% par ordre au-delà). Trade Republic est à égalité avec XTB dans la mesure où ses plans d'investissement programmés sont gratuits (voir mon comparatif entre XTB vs Trade Republic).
- Chaque euro économisé est un euro de plus dans votre poche qui génère des intérêts composés 💡. Avec un dépôt initial de 1 000€ et des versements de 200€ par mois pendant 20 ans à 7% de rendement moyen annuel, vous payez 245€ de commissions chez BoursoBank mais votre capital reste inférieur de 429€ par rapport à XTB car la différence (184€) correspond aux intérêts composés que ces frais auraient générés.
- Mon simulateur ne prend pas en compte les frais annexes ⚠️ comme les droits de garde, les frais d'inactivité ou les frais de transfert. Ce choix a peu d'impact car les 8 brokers de mon simulateur ne facturent aucun droit de garde.
XTB est le PEA le moins cher de mon simulateur à condition de négocier uniquement des valeurs en euros. Malheureusement, le courtier polonais facture 0,5% de frais de conversion si vous achetez des titres cotés dans une autre devise que celle de votre compte. Plus généralement, je constate que l’écart entre les brokers se fait surtout sur le montant de vos versements puisque les grilles tarifaires sont généralement proportionnelles au montant de l’ordre (avec un plafond de 0,5% sur le PEA).
📊 PEA vs CTO : un avantage fiscal qui fait toute la différence
- Le PEA est plus avantageux fiscalement que le CTO après 5 ans de détention 📌 puisque vos gains sont imposés à hauteur de 18,6% contre une fourchette comprise entre 18,6% et 31,4% sur le CTO (selon l'option choisie entre la flat tax et le barème progressif). Avec un dépôt initial de 1 000€ et des versements de 200€ par mois pendant 20 ans à 7% de rendement moyen annuel, vous récupérez 94 891€ avec un PEA contre 87 675€ avec un CTO, soit 7 216€ de plus.
- Le compte-titres taxe vos dividendes chaque année et vos plus-values à chaque vente 💰 alors que le PEA diffère l'impôt au moment du retrait. En réalité, l'écart avec le PEA sera souvent plus important si vous arbitrez régulièrement les valeurs dans votre portefeuille car chaque plus-value réalisée est imposée (vous ne réinvestissez que 68,4% de vos gains avec la flat tax).
- Le compte-titres vous donne accès à un catalogue beaucoup plus important d'instruments financiers que le PEA ✅. Concrètement, vous pouvez négocier des actions américaines, des obligations, des ETF non éligibles au PEA (souvent moins chers au niveau des frais de gestion) et même des produits dérivés à effet de levier comme des options, des Futures ou des Turbos. Par ailleurs, le CTO n'a aucun plafond de versement donc vous êtes libre d'y verser la somme que vous voulez.
De mon côté, j’ai mis 11 ans à ouvrir un PEA après avoir fait mes premiers pas en bourse (je suis un peu long à la détente 😊). Si c’était à refaire, j’ouvrirais les deux enveloppes en même temps (CTO & PEA) afin de loger mes titres à long terme sur le PEA et mes trades à court terme ou sur des produits dérivés sur le CTO. Pensez à aller faire un tour sur mon comparatif des meilleurs CTO du marché si ça vous intéresse.
🤔 Questions fréquentes
Historiquement, les marchés actions européens génèrent entre 8% et 10% de rendement annuel moyen sur le long terme. Je suis un peu plus conservateur puisque j'utilise 7% dans mes exemples. Bien entendu, les performances passées ne préjugent pas des performances futures.
Un PEA que vous alimentez à hauteur de 100€ par mois vaut 45 777€ au bout de 20 ans avec un rendement moyen de 7% par an (24 000€ versés. Cela représente un gain 21 777€ net de fiscalité et de frais de courtage (merci l'offre à 0€ de commission chez XTB).
En théorie, le transfert de PEA est très simple puisque la plupart des courtiers en ligne prennent en charge les démarches gratuitement. En pratique, comptez tout de même plusieurs semaines... C'est ce que souligne le rapport du Médiateur de l'AMF avec plus de 462 dossiers traités en 2025 (premier motif de saisine).
Le PEA est plus avantageux après 5 ans mais l'assurance vie offre plus de flexibilité car elle vous donne accès à des fonds en euros, plusieurs centaines d'unités de compte et une fiscalité avantageuse en cas de transmission.
L'investissement progressif en DCA est généralement moins risqué. En investissant la même somme chaque mois, vous lissez votre risque et vous évitez le stress de mal "timer" le marché.
Le montant minimum pour ouvrir un PEA dépend de chaque courtier (10€ chez XTB, 100€ chez Fortuneo...). Plus que le montant initial, c'est la régularité de vos versements qui compte.
Comparateur de brokers en ligne
Le Trader du Dimanche est un média spécialisé dans la comparaison des brokers en ligne. Créé en 2018, il a pour objectif d’aider les investisseurs à décrypter les offres du marché.
Sa ligne éditoriale s’appuie sur une expertise certifiée AMF (2021), une formation de conseiller en investissements financiers (2023) ainsi que sur plus de 15 ans de pratique des marchés.
